М³ський бюджет пр³оритети та механ³зми
М³н³стерство осв³ти Укра¿ни
Середня школа № 96 м. Львова

Реферат
на конкурс
астудентських та учн³вських роб³т "Льв³вське м³ське самоврядування : ³стор³я, сучасн³сть та перспективи розвитку"
на тему:
"М³ський бюджет: пр³оритети та механ³зми"
Виконав:
учень 10 - А класу
середньо¿ школи № 96
Коркуна Дмитро
Льв³в 2
План реферату
1. Вступ
2. Структура державного бюджету
3. Методи збалансування бюджету
4. М³ський бюджет
5. Анал³з м³ського бюджету за 1 р³к
ааа
Вступ
кдиним хорошим бюджетом º збалансований бюджет.
Адам См³т, 1776 р.
Хорошим правилом º те, що бюджет н³коли не повинен бути збалансованим - кр³м моменту, коли надлишок, що стримуº ³нфляц³ю, зм³нюºться на деф³цит, щоб боротися з³ спадом.
Воррен См³т, 1965 р.
У кожн³й кра¿н³ основу державних ф³нанс³в складаº бюджет, а точн³шеаа бюджетна система, яка включаº державний бюджет ³ бюджети в³дпов³дних адм³н³стративних одиниць.
Державний бюджет Укра¿ни - це гонловний ф³нансовий план кра¿ни, в³н в³ддзеркалюº сусп³льно-економ³чний стан у держав³. Економ³чна нестаб³льн³сть ³ спад виробництва негативно впливають на формування доход³в та ф³нансування видатк³в бюджету. Бюджет, його дох³дна частина т³сно пов'язан³ ³з Державною програмою соц³ально-економ³чного розц³нювання Укра¿ни на поточний ф³нансовий р³к. ² навпаки, виконання зазначено¿ програми залежить в³д ¿¿ ф³нансового занбезпечення. У цьому напрямку Державний бюджет виступаº основою ф³нансування загальнодержавних програм та сприяº ¿х виконанню. Дернжавна програма соц³ально-економ³чного розвитку Укра¿ни ³ Державний бюджет Укра¿ни мають своº особливе м³сце, роль ³ призначення у систем³ сусп³льно-економ³чних в³дносин. Одночасно вони нерозд³льн³, взаºмозанлежн³, доповнюють один одного, вимагають комплексного п³дходу при розробц³ ефективного механ³зму в процес³ виконання.
Державний бюджет Укра¿ни º загальнодержавним централ³зованим фондом грошових кошт³в, що затверджуºться актом вищо¿ юридично¿ сили, Законом. Бюджет будуºться на принципах ц³л³сност³, повноти, достов³рност³, наглядност³ ³ самост³йност³ вс³х бюджет³в, як³ входять в бюджетну систему Укра¿ни.
Структура бюджету
Державний бюджет кра¿ни складаºться з двох п³дрозд³л³в Ц доход³в ³ видатк³в.
Кожна кра¿на маº свою структуру доход³в та видатк³в бюджету, що зумовлено державним устроºм, р³внем економ³чного розвитку та характером економ³чно¿ пол³тики уряду. Водночас формування ³ використання бюджету в р³зних кра¿нах маº сп³льн³ риси надходжень бюджету. Дох³дна частина бюджету формуºться за рахунок податкових надходжень, а видатки м³стять ш³сть основних напрям³в. Основними напрямами державних видатк³в º: нац³ональна оборона; утримання державного апарату; ф³нансування бюджетного сектора економ³ки; соц³альн³ видатки; ф³нансування економ³ки; проценти за державний борг
Головним матер³альним джерелом доход³в бюджету º нац³ональний дох³д. Коли нац³онального доходу не вистачаº на покриття ф³нансових потреб, держава залучаº нац³ональне багатство. Одержавлення нац³онального прибутку зд³йснюºться державою р³зними методами. Основними методами, що використовуються органами державно¿ влади для перерозпод³лу доход³в ³ утворення бюджетних прибутк³в, º податки, позики ³ ем³с³я грошей. Сп³вв³дношення м³ж ними р³зне по кра¿нах ³ у час³; визначаºться економ³чною ситуац³ºю в кра¿н³, м³рою гостроти соц³альних ³ ³нших протир³ч, станом ф³нанс³в ³ ф³нансово¿ пол³тики держави.
Обсяг кожного з шести напрям³в установлюºться в законодавчому порядку ³ в³дбиваº пол³тику уряду.
У структур³ видатк³в державного бюджету Укра¿ни найвагом³шими º частки, пов<'язан³ з утриманням бюджетного сектора економ³ки (осв³та, правоохоронна д³яльн³сть, культура ³ спорт, наука, охорона здоров<'я, тощо), ф³нансуванням нац³онально¿ економ³ки, обслуговуванням державного боргу, заход³в спрямованих на л³кв³дац³ю Чорнобильсько¿ катастрофи.
Якщо видатки б³льш³ за доходи то виникаº деф³цит бюджету, якщо навпаки то, доходи перевищують видатки то маº м³сце надлишок бюджету. Майже вс³ нин³ кра¿ни мають деф³цит бюджету.
Деф³цит державного бюджету характерний на даний момент для багатьох кра¿н. У США, наприклад, державний бюджет, був збалансований без деф³циту за останн³ п³всотн³ рок³в т³льки один раз (в 1969 р.), у Франц³¿ за останн³ 48 рок³в державний бюджет був деф³цитним 32 рази, ³ нав³ть в Н³меччин³, з ¿¿ економ³чним ³ валютним лблагополуччям», перевищення прибутк³в над витратами спостер³гаються пост³йно. В Укра¿н³ деф³цит державного бюджету за останн³ роки досяг такого р³вня, що наша кра¿на по цьому негативному показнику вийшла в л³дери серед ³нших кра¿н. Зараз ф³нансування бюджетного деф³циту поглинаº 85% - 95% кредитних ем³с³¿ ³ досягаº майже 20% валового внутр³шнього продукту (ВВП).
В³дношення суми деф³циту до ВВП називають р³внем деф³цитност³ бюджету. Якщо такий р³вень становить Ц2 %, ситуац³я º терпимою, якщо б³льший, зокрема коли перевищуº Ц10 %, то п³дриваються п³двалини стаб³льност³ економ³ки.
Методи збалансування бюджету
Державний бюджет кра¿ни потр³бно збалансовувати, тобто зр³вноважувати доходи ³ видатки. ²снують три методи збалансування бюджету: п³двищення податк³в; додаткова ем³с³я грошей; державн³ позики Ц випуск державних ц³нних папер³в.
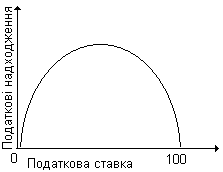
П³двищення податк³в маº сво¿ меж³. На перший погляд може видаватися, що чим вищ³ податков³ ставки тим б³льш³ надходження до бюджету. Проте частина економ³ст³в заперечуº такий зв<'язок, наголошуючи важливост³ низьких ставок оподаткування для досягнення високих економ³чних результат³в, у тому числ³ значних надходжень податк³в. Виг³дн³сть низьких податкових ставок наочно доводить крива Лаффера.
Криву Лаффера
пояснюють так: за нульових податкових ставок жодних податкових надходжень не
буде. Якщо ж податки сягнуть 100 %, тобто держава привласнюватиме вс³
результати прац³ людини, н³хто не матиме бажання працювати. Тому знову не буде
податкових надходжень
Якщо податков³ ставки зростають в³д нуля, то податков³ надходження зб³льшуються. Тод³ за певного р³вня ставок податк³в люди починають менше працювати в оф³ц³йн³й економ³ц³ та спрямовують свою активн³сть в т³ньову економ³ку. Державн³ податков³ надходження фактично починають зменшуватися, нав³ть якщо податков³ ставки зб³льшуватимуться.
Другий метод збалансування державного бюджету Ц додаткова ем³с³я грошей. Держава випускаº додаткову к³льк³сть грошей ³ начебто отримуº додатков³ доходи. Це дуже зручний для уряду метод збалансування бюджету. Однак в³н маº величезний недол³к Ц викликаº ³нфляц³ю. В Укра¿н³ з 1997 р. ем³с³ю грошей не використовують.
Найчаст³ше для зр³вноваження доход³в ³ видатк³в держави використовують позику. Для утримання позики уряд випускаº ³ продаº державн³ ц³нн³ папери, натом³сть отримуючи грош³. Цей метод не викликаº ³нфляц³¿, але за звичай призводить до виникнення боргу. Через певний пром³жок часу державн³ ц³нн³ папери треба викупити, тобто погасити борг, а також щор³чно сплачувати проценти. Нин³ у багатьох кра¿нах в³д 10 до 15 % видатк³в державного боргу ³дуть на обслуговування державного боргу Ц оплату процент³в та основно¿ суми боргу.
Стаб³л³зац³я економ³ки надзвичайно важлива економ³чна категор³я ³ маº широкий спектр розум³ння. На м³сцевому р³вн³ можна в³днести дотац³¿ на окрем³ галуз³ с³льського господарства, програми програми профес³йно¿ переп³дготовки, додатков³ п³льги ³ компенсац³¿ безроб³тним, громадськ³ роботи тощо. Звичайно б³льш³сть регулятивних важел³в знаходиться в руках держави, але виконуºться на вс³х р³внях управл³ння державою, що визначаºться розпод³лом функц³й та делегування повноважень по окремих видах д³яльност³.
М³ський бюджет
Основна частина видатк³в м³сцевих бюджет³в припадаº на соц³альн³ заходи й управл³ння м³сцевим господарством. Це Цф³нансування м³сцевого буд³вництва, дорожнього господарства, побутових установ, громадського транспорту, видатки на осв³ту й охорону здоров<'я.
Основними м³ського джерелами бюджету º закр³плен³ податки; регульован³ податки; власн³ доходи. Такий розпод³л зроблений з метою можливост³ анал³зу джерел доход³в та напрямк³в видатк³в а значить можливост³ оц³нки реально¿ незалежност³ м³сцевого бюджету в³д вищестоящих бюджет³в. До групи закр³плених податк³в в³днесен³ основн³ джерела доход³в м³сцевих бюджет³в, нормативи яких закр³плюються Законом Укра¿ни " Про державний бюджет Укра¿ни. До групи регульованих податк³в в³днесен³ джерела, нормативи в³драхувань по яких встановлюºться на р³вн³ област³. Група власних доход³в º основним показником незалежност³а м³сцевих рад в³д вищестоящих бюджет³в. Незалежн³сть в кра¿нах розвинуто¿ демократ³¿ формуºться на основ³ законодавчого закр³плення норматив³в в³драхувань в³д загальнодержавних податк³в на довгостроков³й основ³ та законодавчого визначенняа можливост³ м³сцевих рад встановлювати м³сцев³ податки ³ збори. До ц³º¿ групи в³дносяться мито та плата за землю, поск³льки мито залишаºться в м³сцевих бюджетах на 100 %, а плата за землю º основним податком для вс³х р³вн³в рад з законодавчо-визначеним нормативом, що дозволяº легко прогнозувати величину надходжень до бюджету.
Витрати бюджету, будучи компонентом загально¿ ф³нансово¿ категор³¿ - бюджету - являють собою витрати, виникаюч³ в зв'язку з виконанням державою сво¿х функц³й. Ц³ витрати виражають економ³чн³ в³дносини, на основ³ яких в³дбуваºться процес використання кошт³в централ³зованого фонду грошових кошт³в держави у р³зних напрямах. М<³сцевий бюджет, включаючи бюджет на р³вн³ пров³нц³й, повинн³ були бути збалансованими ³ не мати деф³циту. Правдаа протягом останн³х рок³ва з'явилися виключення з правила, тобто допускався деф³цит центрального бюджету при одночасн³й збалансування м³сцевих бюджет³в. Досв³д р³зних кра¿н в³дносно ц³º¿ проблеми р³зний. Наприклад, в Кита¿ пров³нц³¿ повинн³ мати збалансован³ бюджети, однак за останн³ роки була пом³чена тенденц³я по накопиченню прострочених платеж³в, що, як в³домо, означаº наявн³сть бюджетного деф³циту.
Закон про бюджетну систему Укра¿ни вир³шуº проблему м³сцевих бюджет³в. Органи м³сцево¿ влади самост³йно розробляють, затверджують ³ виконують сво¿ бюджети. Статт³ 13, 14, 15 закону лПро бюджетну систему Укра¿ни» регламентують складання ³ виконання м³сцевих бюджет³в, а ст. 28 Закону Укра¿ни лПро м³сцеве самоврядування в Укра¿н³» в³д 21.05.97 м. регламентуº повноваження орган³в м³сцевого самоврядування в бюджетн³й сфер³.
Дох³дна та видаткова частини м³сцевих бюджет³в визначаються в оснновному затверджуваними парламентом нормами. Це означаº, що дернжавн³ органи створюють систему м³сцевих бюджет³в, основною умовою ³снування яко¿ маº бути гармон³я м³ж доходною та видатковою сторонами м³сцевих бюджет³в, тобто р³вновага. Передача обов'язк³в ³ в³дпов³дальнност³ м³сцевим органам влади маº супроводжуватися забезпеченням цих орган³в в³дпов³дними ф³нансовими ресурсами. З правово¿ точки зору про в³дпов³дн³сть м³ж зв'язками та ф³нансовими ресурсами можна говорити тод³, коли обов'язки супроводжуються правами та компетенц³ями на винкористання джерел доход³в. Ц³ компетенц³¿ можуть визначатися по-р³знонму - в³д прав на використання ресурс³в до нормативних компетенц³й, тобто прав щодо встановлення податк³в. М³сцев³ органи влади повинн³ мати юридичне закр³плен³ джерела доход³в, достатн³ для покриття обонв'язкових видатк³в. Це, звичайно, не означаº, що м³сцев³ органи влади можуть мати можлив³сть виконувати т³льки обовТязков³ функц³¿. Може бути ситуац³я, за яко¿ м³сцев³ органи влади мають на сво¿х рахунках необх³дн³ ф³нансов³ кошти, але не мають в³дпов³дних прав щодо ¿х викориснтання. ²снуº небезпека, що ч³ткий розпод³л обов'язк³в ³ ресурс³в зменншить самост³йн³сть м³сцевих орган³в влади. Однак така небезпека не ознначаº зв'язку м³ж збалансованим бюджетом та недостатньою самост³йн³стю. Збалансована система доход³в ³ видатк³в маº забезпечувати в³дпов³днний р³вень самост³йност³ м³сцевих орган³в влади як у видатков³й, так ³ в доходн³й частин³.
При цьому передбачаºться, що для ф³нансування принцип³в загально районного або загально обласного масштабу частина грошей м³сцевих орган³в влади за сп³льною згодою може передаватися до районних або обласних бюджет³в. У той же час до м³сцевих бюджет³в з бюджет³в б³льш високих р³вн³в можуть передаватися кошти у вигляд³ субвенц³й, субсид³й, дотац³й. Можлив³сть маневрувати коштами даº можлив³сть м³сцевим органам влади концентрувати ¿х на розв'язанн³ важливих господарських рег³ональних ³ соц³альних проблем. Кр³м того, самост³йно призначати норми ³ об'ºми витрат на зм³ст житлово-комунального господарства, установ охорони здоров'я, народного утворення, соц³ального забезпечення, культури ³ спорту, орган³в охорони навколишнього середовища, надавати додатков³ п³льги ³ допомогу окремим верствам населення. М³сцев³ органи зупиняють розм³ри витрат на утримання управл³нського апарату, створюють резервн³ фонди за рахунок власних прибутк³в ³ частин перевищення прибутк³в над витратами бюджет³в нижчих р³вн³в, як³ можуть передаватися на догов³рних ³ компенсац³йних початках обласним органам влади для ф³нансового збалансування бюджет³в рег³ону.
Таким чином, в³дпов³дно до законодавства Укра¿ни реформа бюджетно¿ системиа з розрахунком ринково¿ специф³ки базуºться на основ³ принцип³в:
а) закр³плення за кожною ланкою бюджетно¿ системи певних джерел прибутк³в;
б) встановлення диференц³йованих податк³в на прибуток в залежност³ в³д виду д³яльност³, ³ р³вноправних податк³в на вс³ форми власност³, впорядкованост³ ³ залежност³ в рамках кожного виду д³яльност³;
в) забезпечення самост³йност³ кожного осередку бюджетно¿ системи в формуванн³ ³ використанн³ закр³плених прибуткових джерел.
Анал³з м³ського бюджету за 1 р³к
За 1 р³к зг³дно оперативних даних в бюджет м³ста над³йшло доход³в в сум³ 155,5 млн.грн., що складаº 77,1 в³дсотка до р³чних призначень, з них за рахунок вексельного об³гу Ц 13,3 млрд.грн.
Видатки з м³ського та районних бюджет³в м. Львова за 1 р³к зг³дно оперативних даних проведен³ в сум³ 210,8 млн.грн. з врахуванням кошт³в переданих з м³ського бюджету.
Ц На виконання листа з облдержадм³н³страц³¿ в³д 15.10.99 р. №5/33-3308/4-32 "Про уточнення м³сцевих бюджет³в" з метою забезпечення розрахунк³в за енергонос³¿ в грудн³ 1 року виконкомом м³сько¿ ради внесен³ зм³ни в окрем³ показники м³ського та районних бюджет³в, а саме:
Ц зб³льшено податки на погашення недо¿мки по платежах до бюджету шляхом проведення взаºмозал³к³в та погашення поточно¿ заборгованост³ за енергонос³¿ в рахунок невикористано¿ субвенц³¿ за 1 р³к:
(тис.грн.)
Ц на в³дшкодування п³льг ветеранам та ³нвал³дам в³йниаааааа 4755,6
Ц додатков³ надходження на покриття витрат по
оплат³ житлово-комунальних послуг ааааааааааааааааааааааааааааааааааа а1729,0
Ц <³нш³ заходи по соц³альному захисту (п³льги ³нвал³дам
загального захворювання)аааааааааааааааааааааааааааааааааааааааааааааааааааа 106,3
Ц на в³дшкодування втрат в³д перевезення п³льгових
категор³й населення (МКП "Льв³велектротранс") аааааа ааааааааа аа1340,3
кр³м цього на виконання ухвали м³сько¿ ради в³д 23.12.99 р. "438 проведено зб³льшення видатк³в на ф³зичну культуру ³ спорт для часткового в³дшкодування втрат управл³ння Льв³всько¿ зал³зниц³, пов'язаних з кап³тальним ремонтом стад³ону "Укра¿на" в сум³ 4743,0 тис.грн. в³дшкодування видатк³в проведено вексельним зал³ком в рахунок погашення заборгованост³ по податку на прибуток.
Вказан³ зм³ни проведен³ за рахунок зменшення видатк³в на :
ааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааа (тис.грн)
Ц осв³туааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааа 708,0
Ц охорону здоров<'яаааааааааааааааааааааааааааааааааааааааааааааааааааааа 3360,0
Ц житлово-комунальне господарствоааааааааааааааааааааааааа 1827,3
Ц буд³вництво аааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааа 1459,4
Ц культуру ааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааа аа220,0
Ц соц³альний захист та соц³альне забезпечення
(допомоги с³м<'ям з д³тьми)ааааааааааааааааааааааааааааааааааааааааааааааа 4609,3
Ц ³нш³ видаткиаааааааааааааа ааааааааааааааааааааааааааааааааааааааааааааааа 486,7
Враховуючи перевиконання окремих джерел доход³в та прийнят³ р³шення ради пропонуºться:
Ц зб³льшитиаааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааааа (тис.грн)
ааааааааа прибутковий податок з громадянаааааааааааааааааааааа 12,0
ааааааааа податок на прибутокаааааааааааааааааааааааааааааааааааааааааа 2800,0
ааааааааа <ºдиний податок на п³дприºмницьку д³яльн³стьааа 1300,0
а надходження кошт³в в³д приватизац³¿ майнаааааа а 900,0
а надходження до бюджету сум в³дсотк³в банку
аза користування тимчасово в³льними коштамиа а 700,0
надходження в³д продажу земл³ааааааааааааааааааааааааааа а 150,0
Ц зменшити
м³сцев³ податки та збориаааааааааааааааааааааааааааааааааааа а 500,0
³нш³ неподатков³ надходженняааааааааааааааааааааааааааа 17046,5
З резервного фонду м³ського бюджету спрямовано 1042,6 тис.грн. з передбачених по бюджету 1500,0 тис.грн. (³нформац³я додаºться)
В зв<'язку з проведеними зм³нами уточнений обсяг м³ського та районних бюджет³в м.Львова на 1 р³к складаº 203,8 млн.грн.1
1 Ц пояснювальна записка до проекту ухвали "Про уточнення м³ського та районних бюджет³в м. Львова на 1 р³к"
Доходи бюджету на 1 р³к
|
Назва надходження |
млн.грн. |
% |
|
Податок на прибуток п³дприºмств |
22,7 |
15 |
|
Прибутковий податок з громадян |
77,6 |
50 |
|
²нш³ надходження |
26,6 |
17 |
|
Надходження в³д приватизац³¿ майна |
4,8 |
3 |
|
М³сцев³ податки та збори |
10,2 |
6% |
|
Плата за землю |
13,6 |
9% |
|
|
155,5 |
100% |
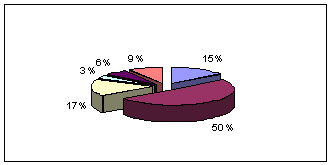
Використана л³тература :
1. Кравченко В. Ф³нансов³ проблеми м³сцевих орган³в влади в Укра¿ни. (ТФ³нанси Укра¿ниТ.- 1995. - № 1.)
2. Економ³ка 10 - 11 клас, за редакц³ºю З³нов³я Ватаманюка та Степана Панчишина (Ки¿в "Либ³дь" 1 р³к)
3. Зв³т про роботу виконкому.
4. Модель ф³нансового анал³зу
5. Закониа про бюджетну систему Укра¿ни